


このサイトはGMOグローバルサインにより認証されています。SSL対応ページからの情報送信は暗号化により保護されます。
-

- > ビジネス・経済・社会
- > 経済・金融
- > 人気YouTuberの経営学者がサクッと解説 日本一やさしい決算書の読み方
- 電子版あり
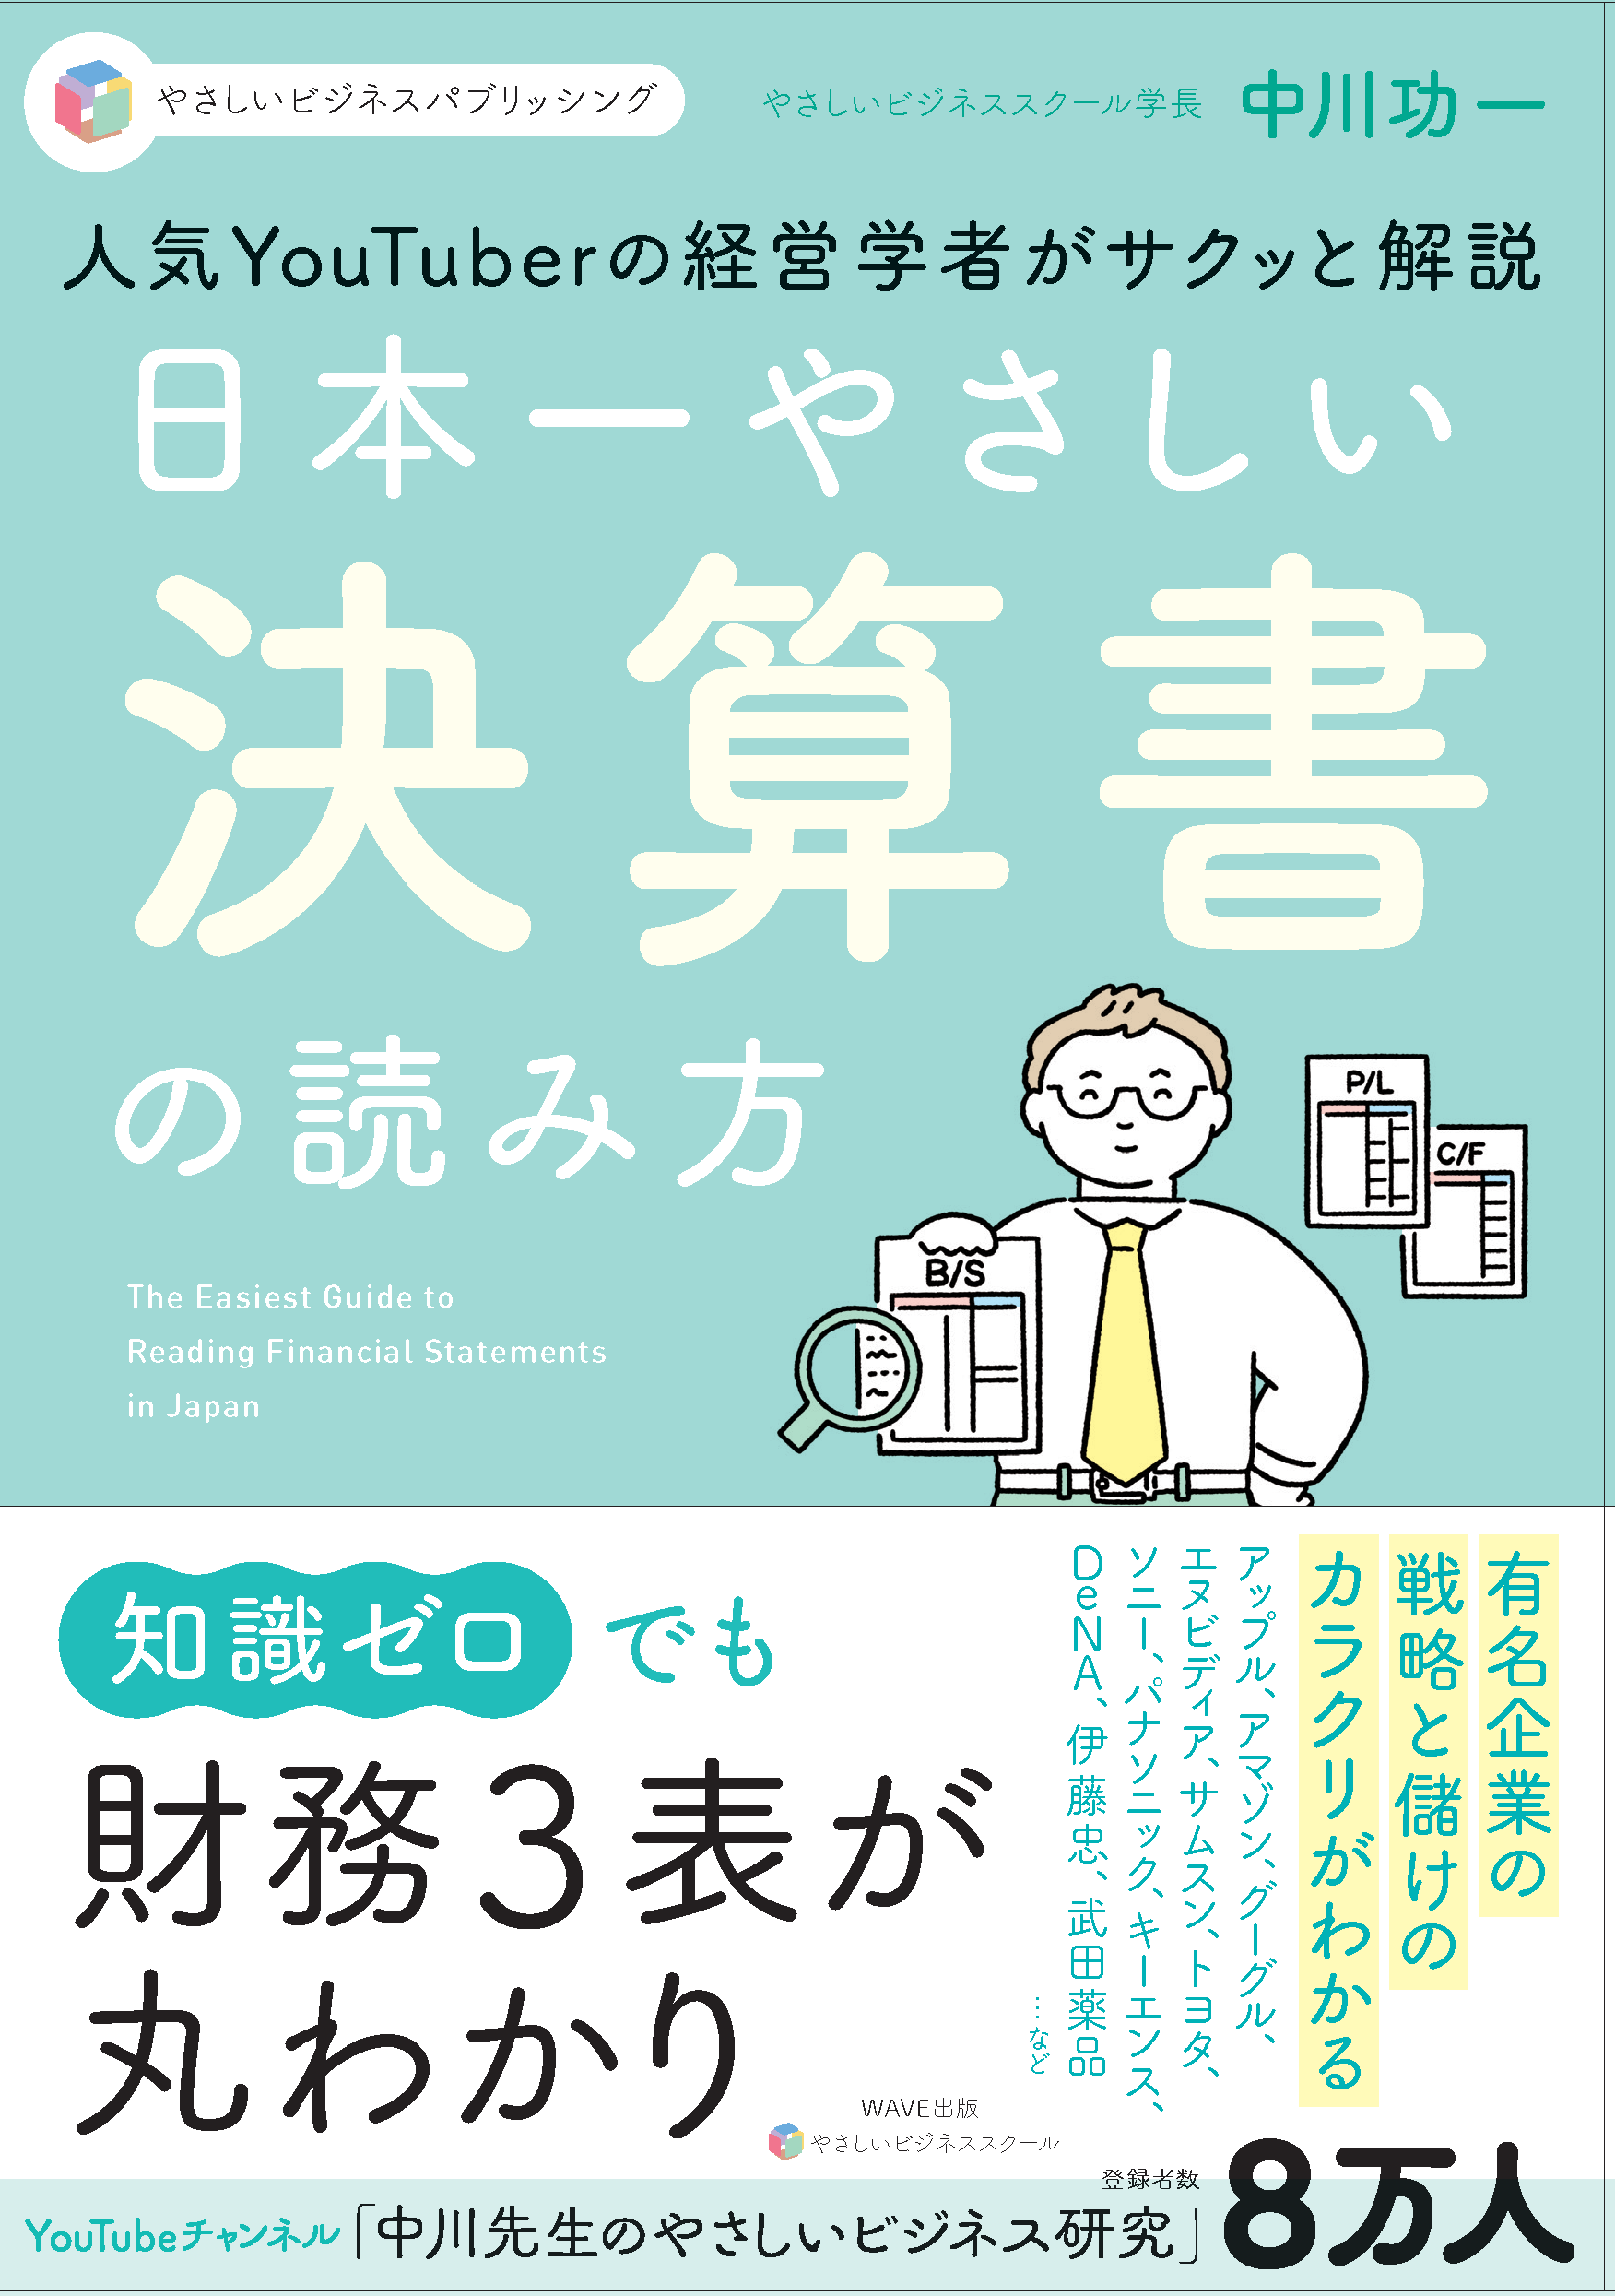
人気YouTuberの経営学者がサクッと解説 日本一やさしい決算書の読み方
| ● 発行年月 | 2026年11月刊行 |
| ● 価格 | 定価 1,980円(税込) |
| ● 判型 | A5判 |
| ● 装丁 | 並製 |
| ● ページ数 | 200ページ |
| ● ISBN | 978-4-86621-567-9 |
知識ゼロでも財務3表が丸わかり! 有名企業の戦略と儲けのカラクリがわかる
人気YouTuberの経営学者が決算書(財務3表)の読み方を超やさしく解説! アップル、アマゾン、トヨタ、キーエンスなど、有名企業の「儲けの仕組み」がまるっとわかる! YouTubeチャンネル「中川先生のやさしいビジネス研究」(登録者数:7.6万人超)に人気コンテンツ、待望の書籍化!
序章 本当は楽しい財務分析
財務諸表の分析は“推理ゲーム”
アップルの財務諸表を分析する
企業が借金をするのは、悪いこと?
――貸借対照表「負債純資産(資本)の部」
財務諸表から見たアップルは金融会社
――貸借対照表「資産の部」
財務情報が読めると「会社の実情」がわかる
財務情報はどこで見つける?
第1章 損益計算書の見方①
まずはやっぱり「儲かること」が大切
「儲かっているかどうか」を見る ――損益計算書
製品事業と金融事業をあわせ持つトヨタの損益計算書
費用低減を進める日産の損益計算書
実は日産同様に苦しいホンダ
複数事業を持つことは、常に業績にプラスになるのか?
第2章 損益計算書の見方②
会社の業績を決める粗利益
業績不振を抜け出すには売上よりも先に原価を見直す
企業の利益の源泉は3つしかない
最初に見直すべきは売上原価
オービックとキーエンスの利益率が異様に高い理由
オービックと富士通の利益率を比べる
キーエンスとオムロンの利益率を比べる
V字回復するには「粗利益の確保」がマスト
高収益体質への転換で業績回復を成し遂げたルネサス
業績悪化時に「保有資産の売却」は有効か?
第3章 損益計算書の見方③
販管費から見えること ――規律と個性
狙った利益を達成できるかは「財務規律」次第
販管費には会社の個性が出る
アマゾンは「自前物流」を個性とする
アルファベット(グーグル)は研究開発を個性とする
第4章 貸借対照表の見方①
企業は原資をどう調達するか? ――出資、融資、利益剰余金
なぜ貸借対照表はわかりづらいのか?
お金は、どこから入ってくるのか?
――出資、融資、利益剰余金
エクイティ(出資)デット(融資)で成長戦略はどう変わるか? ――武田薬品工業と塩野義製薬
融資、出資、自前の稼ぎをフル活用して莫大な資金を調達する武田薬品
必要資金の大半を自社で稼いだ利益に頼る塩野義製薬
出資融資を使うべきか、使わざるべきか
第5章 貸借対照表の見方②
負債・純資産(資本)の部 ――出資と融資の違いは?
エクイティファイナンス(出資)とデットファイナンス(融資) エクイティファイナンスとデットファイナンスで成長戦略はどう変わるか?
――メルカリとブックオフ
エクイティファイナンスの活用で急成長したメルカリ
デットファイナンスで堅実な成長を続けたブックオフ
第6章 貸借対照表の見方③
資産の部① ――会社が現預金を持つのは「特別な理由があるとき」
現金をたくさん持っていてもホメてもらえないのが会社
現金を貯めずに価値ある財に代えて攻め続ける
――総合商社伊藤忠商事の戦略
ヒットに恵まれない時期に備えて現預金を貯め込む任天堂
現金を着実に貯め続けることで世界最強企業に上り詰めたサムスン
第7章 貸借対照表の見方④
資産の部② ――棚卸資産(在庫)からわかること
最小限の在庫は必要不可欠。それ以上は過剰在庫
在庫量を測る指標「在庫回転率」
過剰在庫が発生する3つの原因
在庫量はコントロールできるから意味がない?
在庫が多いと何が問題なのか
在庫量から実力が見えるドラッグストア業界
ウエルシアホールディングスの財務諸表
コスモス薬品の財務諸表
第8章 貸借対照表の見方⑤
資産の部③ ――固定資産の適切な大きさは?
固定資産の持ち方で業績が変わる
生産しないことで世界のトップに立ったエヌビディア
世界の製造を一身に請け負うTSMC
製造と開発の両方を手がけるインテル
原則は「固定資産は少ないほうがよい」
第9章 貸借対照表の見方⑥
資産の部④ ――企業は財テクをすべきか?
自社の事業以外に使うお金
――投資有価証券&金融資産
ちぐはぐさが目立つパナソニックの財務諸表
金融事業の貢献が光るソニーの財務諸表 166
第10章 キャッシュフロー計算書とは何か
3番目の財務諸表
お金の流れから見るDeNAの経営戦略
果敢な投資で拡大し続ける楽天


